Прайс на 1 200 позиций, цены считались полгода назад «закупка плюс 30%», а дальше — по памяти: у одного поставщика доставка включена в счёт, у другого — оплачивается отдельно, «примерно тысяча с коробки». Поставщик поднял цены, розница осталась прежней, и компания три недели продавала двести позиций в минус, пока бухгалтерия не увидела это по выписке. Все такие истории начинаются одинаково: себестоимость живёт в голове менеджера, а не в прайсе. Разберём, как перенести её в рабочий файл и что это даёт.
Что входит в себестоимость товара
Себестоимость — это полная стоимость единицы товара у вас на складе, а не цифра из счёта поставщика. Складывается она из трёх частей:
- Закупка. Цена поставщика за единицу по последнему счёту.
- Доставка на единицу. Счёт за доставку партии делится на количество единиц: 18 000 ₽ за 600 штук — это 30 ₽ на каждую.
- Упаковка. Коробка, наполнитель, плёнка, этикетка — всё, что уходит с единицей товара.
Если есть ещё регулярные расходы на единицу — комиссия при закупке, хранение, — они идут туда же. Формула простая:
Себестоимость = закупка + доставка на единицу + упаковка.
| Составляющая | Как считать | Пример |
|---|---|---|
| Закупка | Из счёта поставщика | 640 ₽ |
| Доставка | 18 000 ₽ за партию ÷ 600 шт | 30 ₽ |
| Упаковка | Коробка + наполнитель + этикетка | 15 ₽ |
| Себестоимость | Сумма трёх строк | 685 ₽ |
Разница между «закупкой» и себестоимостью обычно 5–15%. Если считать наценку от закупки, эти проценты молча съедаются из прибыли: наценили 30% к 640 ₽ — а реально к 685 ₽ вышло 25%.
Почему себестоимость — отдельная колонка, а не «в голове»
Причин три, и все практические.
Пересчёт. Поставщик поднял цены — вы обновляете одну колонку и пересчитываете от неё все отпускные цены за один проход. Из головы обновить нельзя: там живут цены месячной давности, и никто не замечает, что два десятка позиций уже убыточны.
Проверка. Отдельная колонка позволяет сравнить цену с себестоимостью на всём файле — формулой или фильтром. Сравнить «в уме» триста позиций невозможно по определению.
Делегирование. С файлом, где себестоимость лежит в колонке, работает любой сотрудник. С головой уволившегося менеджера не работает никто.
Рабочая схема выглядит так: мастер-прайс с колонками «Артикул», «Наименование», «Себестоимость», «Цена», «Остаток». Себестоимость обновляется по счетам и накладным, цена считается от неё — и этот файл никогда не покидает компанию.
Отпускная цена от себестоимости: умножение колонки
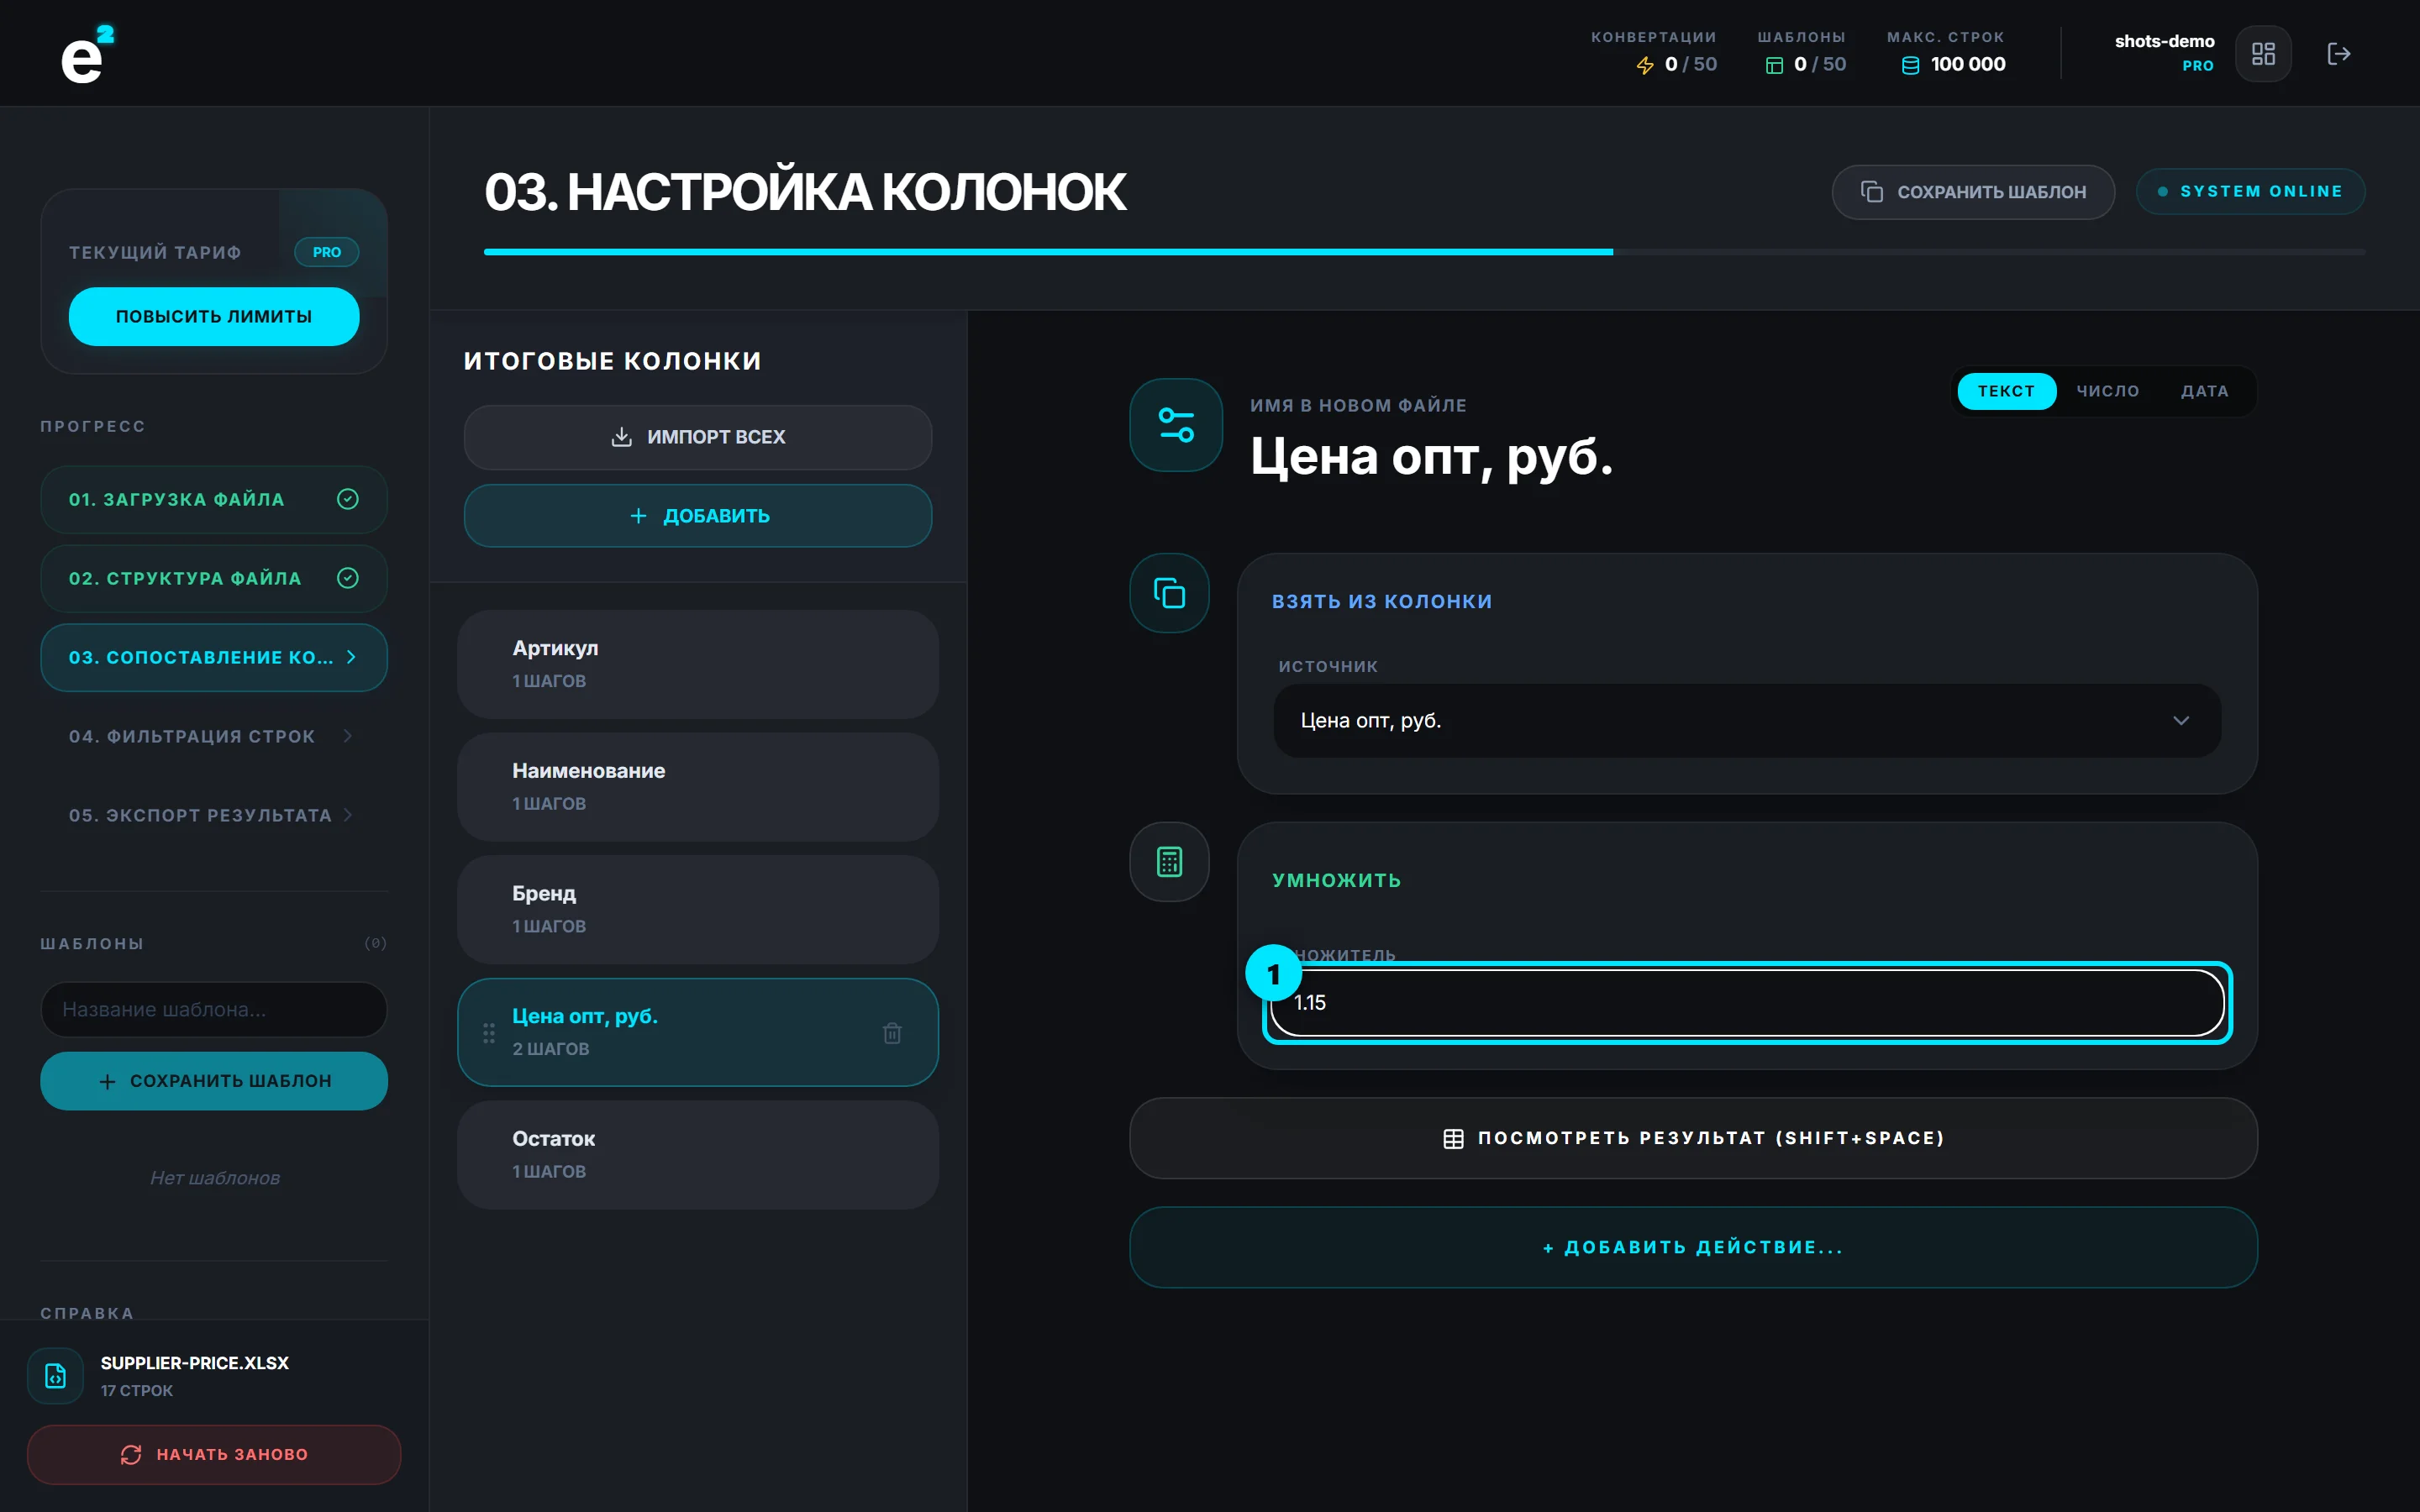
Загрузите мастер-прайс в конвертер. На шаге «Колонки» добавьте на колонку себестоимости действие «Умножить» с коэффициентом — например, 1,35 — и сразу «Округлить» до рублей или до десятков. Результат — готовая колонка отпускной цены, посчитанная на всех строках за один проход и видимая в превью до скачивания.
В коэффициент сидит не только желаемая наценка: если продажи идут через площадки, в нём должны быть комиссия, налог и резерв на акции. Как собрать такой коэффициент, разобрано в статье про комиссии маркетплейсов в цене. А чем наценка 35% отличается от маржи 35% — в статье про процентную наценку и маржу.
Настройки сохраняются как шаблон: пришёл новый счёт — обновили колонку себестоимости в исходнике, загрузили файл, применили шаблон, скачали готовый прайс. Механика расчёта — на странице про цены от себестоимости.
Защита от убыточных позиций
Когда цена считается умножением от себестоимости, защита встроена в само построение: ниже «себестоимость × коэффициент» цена не опустится нигде в файле. Опасен другой случай — когда цена приходит готовой: из учётной системы, от поставщика, от прошлого менеджера. Там убыточные позиции уже могут сидеть, и задача — их поймать.
Рабочий приём — контрольная колонка. В исходном файле добавьте колонку «Коэффициент»: цена, делённая на себестоимость. Затем на шаге «Фильтры» поставьте условие «Коэффициент больше 1,05» — из выгрузки выпадут все позиции, где цена ниже себестоимости с пятипроцентным запасом. Порог подберите под свою экономику: 1,05 — это минимум, который покрывает хотя бы обработку заказа.
Дополнительная страховка — пороговый фильтр «Цена больше …». Он ловит грубые ошибки вроде пропущенной запятой в закупке, когда цена в десять раз меньше соседних по группе.
Себестоимость не уходит во внешние файлы
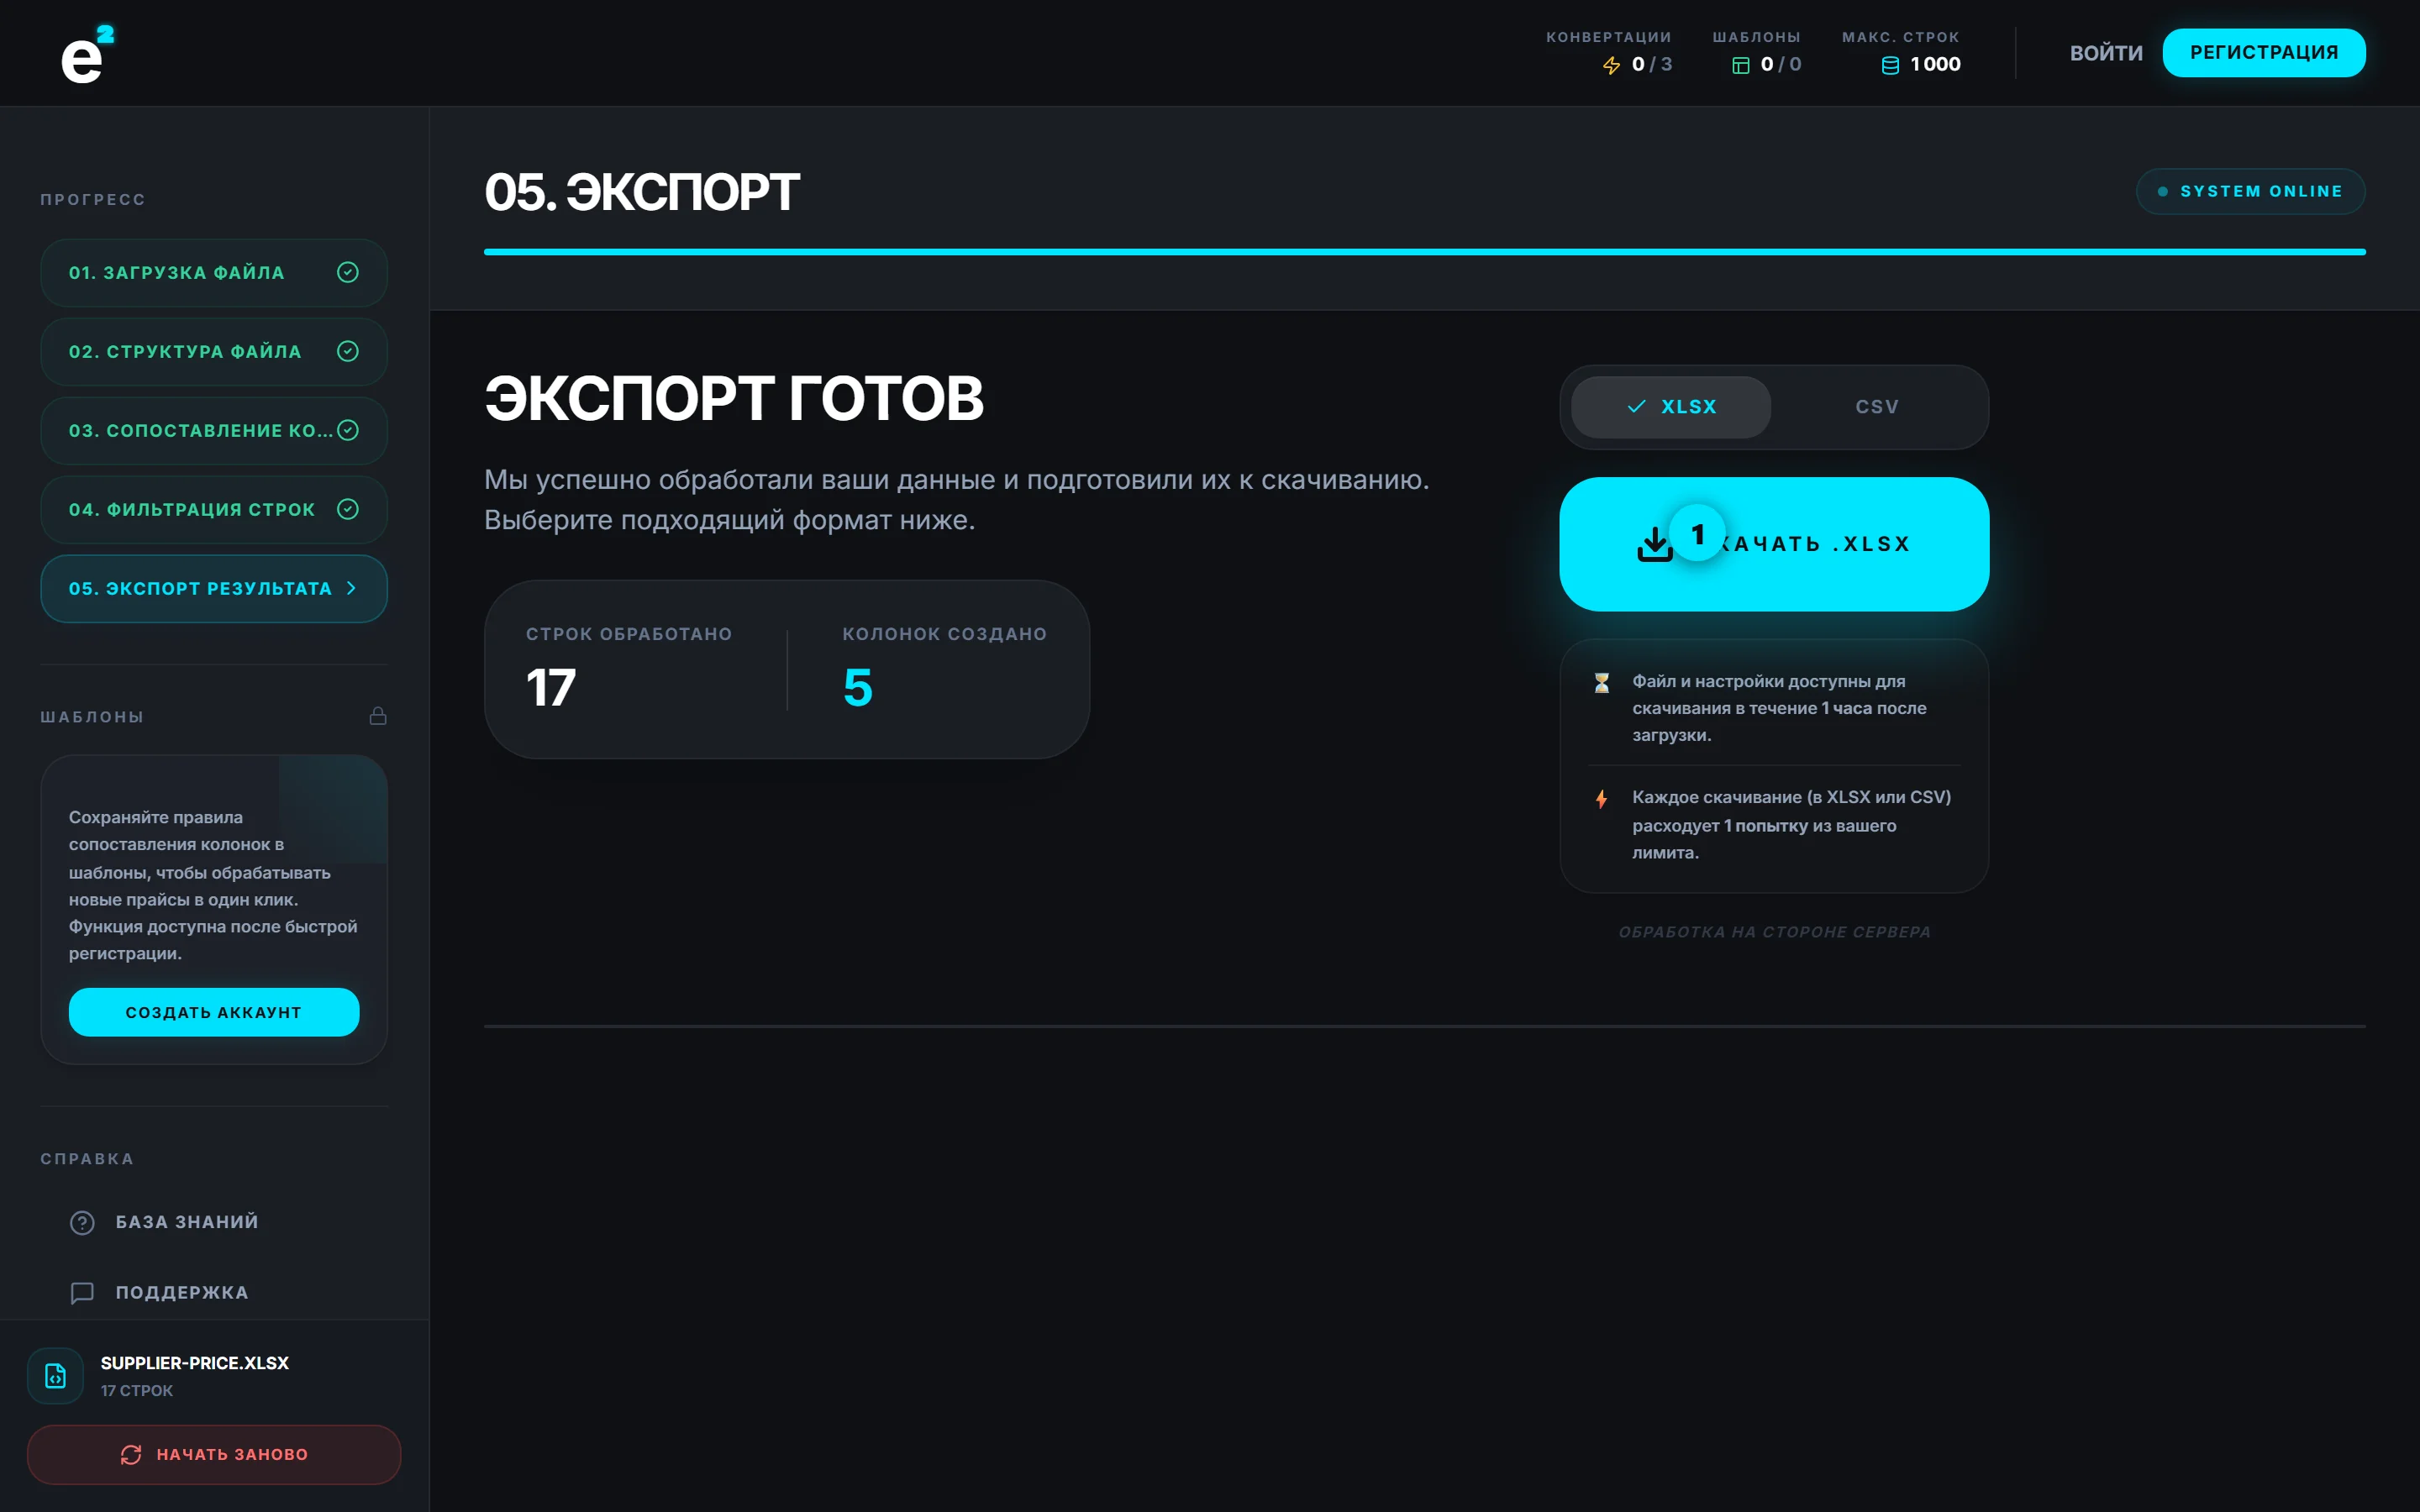
Мастер-прайс — внутренний документ. Наружу уходят производные: коммерческие предложения клиентам, шаблоны загрузки на площадки, файлы дилерам. Во всех них колонки себестоимости быть не должно: она удаляется на шаге «Колонки» перед экспортом, а превью показывает итоговый состав файла до скачивания.
Цена утечки понятна: клиент, видящий вашу закупку, торгуется не от вашей цены, а от вашей маржи, а конкурент по одной колонке восстанавливает всю вашу экономику. Как собрать чистый клиентский файл из рабочего прайса, разобрано в статье про коммерческое предложение из прайса.
Второй канал утечки — формулы. Если собирать файл руками в Excel и забыть вставить значения, формула вида «себестоимость × 1,35» уедет клиенту прямо в ячейке. Конвертер на экспорте отдаёт XLSX со значениями, без формул: файл рассказывает только то, что вы решили показать.
Частые вопросы
Чем себестоимость отличается от закупочной цены?
Закупочная цена — цифра из счёта поставщика. Себестоимость — закупка плюс доставка на единицу и упаковка: полная стоимость товара у вас на складе. Цену продажи считают от себестоимости, иначе доставка и упаковка молча съедают часть наценки.
Как посчитать доставку на единицу, если партия смешанная?
Сумму за доставку делят на количество единиц в партии. Если товары сильно различаются по весу или габаритам, распределяйте доставку пропорционально — по весу, объёму или доле закупочной стоимости. Точность второго знака здесь не нужна, важен зафиксированный порядок расчёта.
Можно ли держать себестоимость в том же файле, который отправляется клиентам?
Нет. Внешний файл собирается из мастер-прайса отдельно: колонка себестоимости удаляется до экспорта, а отпускная цена уходит как значение, без формул. Иначе торг начнётся от вашей закупки, а не от вашей цены.
Комиссия маркетплейса входит в себестоимость?
Нет: себестоимость — это стоимость товара до продажи. Комиссия считается в процентах от цены продажи, поэтому её закладывают в коэффициент, на который умножают себестоимость, а не в саму себестоимость — иначе расчёт искажается.